一个月里,抢钨成了国际新闻。英国国家财富基金掏出最高7100万英镑投给Tungsten West,要重启德文郡的Hemerdon钨锡矿。那座矿二战期间采过,2015年重开2018年再度关停,此后一直躺着;越南工贸部提议把钨从允许出口清单里剔出去;津巴布韦暂停了锑和钨所有形式出口;美国8月27日起禁止钨废料和电池碎料出口呼伦贝尔股票配资,禁令有效期一年。
鹿特丹市场上的仲钨酸铵,18个月里涨了九倍。
市场上比较流行的解释都是一句话:矿不够了。中国产了全球约八成钨,但国内高品位资源在枯竭,开采指标连续压降,出口也在收紧;西方想重建供应链,一座新矿从勘探到稳产要七到十年。逻辑成立。
其实我觉得,矿山端的故事讲完了,很少有人往另一个方向看。这场争夺里唯一能在一两年内变出供应的变量,不在矿山上,在废料堆里。
抢矿的人把价格抬到九倍,最快的变量却在废料堆里。
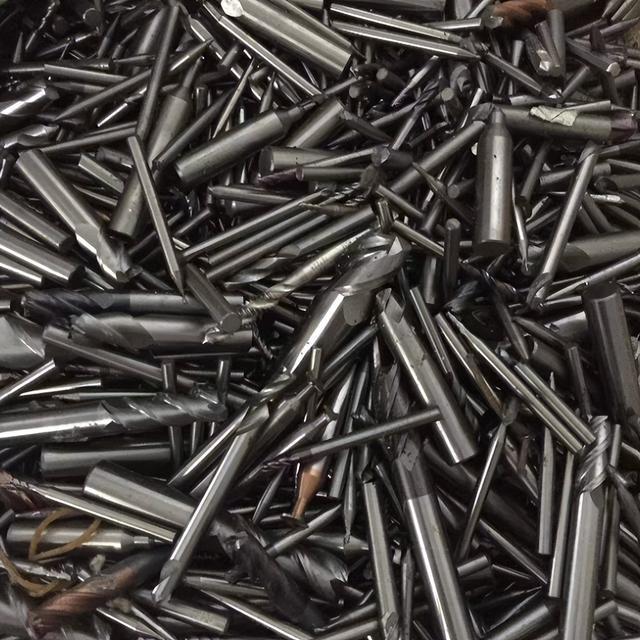
钨为什么好回收?它的下游里硬质合金占了六成,刀片、钻头、模具、矿用齿全是它。这类废料有两个特点:含钨量高,集中在工厂车间里,好收集。从矿渣、磨削料、报废刀具里把钨弄回来,工艺成熟了三十年,成本还低:生产一吨原生碳化钨要消耗约两吨钨精矿、周期一个月以上;用废旧硬质合金再造一吨碳化钨粉,只要1.1到1.2吨废料,七到二十天出货。
这不叫挖矿,叫捡矿。捡矿这门生意,工艺比挖矿老,门槛比挖矿低,赚钱比挖矿慢。
国际钨业协会口径,全球再生钨回收投入率长期在30%到35%之间。欧美发达国家过40%,瑞典山特维克自己的数字是50%。中国2025年再生钨消费1.2万吨,占国内钨消费7.57万吨的15.86%。
三成的全球水平听着不低,离天花板还远。按行业测算,在现行技术条件下理论上限在五成以上,中间二十多个百分点,就是每年几万吨钨,以"用完就扔"散落在世界各地。
为什么捡不回来?答案藏在消费结构里。钨的下游大致是这样分布的:硬质合金六成、钨材约两成、钨特钢一成多、化学品和催化剂不到半成。报废回收率分化极大。切削工具能收回五成以上,大厂甚至过八成;含钨化学品种类杂、含量低,回收率只有5%到8%。中国硬质合金消费占比约六成,欧美日都在七成以上,这一项结构差异,决定了中国的废钨池子比人家浅。
池子深浅,是过去卖出去多少钨制品决定的,不是政策喊一声就能填满。
还有一个反直觉的事实是:钨价涨成这样,做回收的没跟着大赚。
废钨价格随行就市,跟着钨精矿涨,原料成本吃掉了涨幅大头。格林美是国内最大的钨回收企业,2025年回收出货7266吨,占公司钨业务收入24.38亿元,毛利率11.91%;2023年6.83%,2024年8.33%,三年爬了五个百分点,同期钨价是以倍计的。回收商赚的是加工费,涨价红利主要落在矿主手里。
矿价涨,矿主拿走超额利润;回收商只是把过手原料换个形态,价差被两头夹住。
于是画面不协调:价格信号足以让全世界重启闲置矿山,却没把回收率往上推一个台阶。回收率提升不靠喊口号,靠的是"废料弯不弯腰"那笔账,这笔账卡在收购网络、税负和工艺成本上,不卡在矿价上。中国有一层特殊难处:废钨回收渠道分散,大量散户不开发票,正规企业进项税抵扣不了,成本被硬抬高。近两年推进的"反向开票"正是在解这个结。
弯腰捡矿这门生意,账算不拢,矿价涨再多也没人捡。
当然,客观的话也得说两句。
回收再快也救不了近火。回收池深浅是过去二三十年卖出去的钨制品决定的,存量摆在那里,就算效率翻倍,也补不上每年近万吨的缺口。全球二次供应约2.5万到3万吨,原生矿产量8.5万吨上下,指望回收替代矿山是幻想,新矿该建还得建。
把回收率低一律说成不作为也不公平。含钨化学品回收5%到8%是技术和经济双重结果,不是懒。中国废钨渠道分散、税票难题卡了很多年,也不全是企业的事。
判断的边界要讲清。"回收是快变量"建立在两个前提上:政策持续给回收端让利,钨价维持高位。如果钨价快速回落,废料收购的经济性立刻消失,回收率甚至会倒退。历史上每次大宗商品暴跌,回收体系都是最先萎缩的那一环。
还有一个方面容易被忽略:西方真把废料出口全锁死,美国、欧洲的废料就流不到中国来。中国再生钨冶炼产能不小,但炉子吃不饱,缺的从来不是处理能力,是原料。美国禁令今年就先卡住了日本:1-7月日本钨废料进口860吨、同比+45.5%,其中自美国进口238吨;到7月美国对日废钨出口骤降到1吨,环比-97%。
废料禁令第一刀割不到中国,先割的是日本、韩国这些没有矿也没有料的工业国。
总之,矿山是淘金,回收是淘垃圾。淘金要去没人去过的地方,十年才能见第一块金子;淘垃圾的地方早就堆满了东西,只等有人肯弯下腰。
抢矿大战里被漏掉的真相是呼伦贝尔股票配资,供应曲线的弹性不在谁家后院又开了一座矿,而在全世界废料堆里有多少钨会被捡起来。
文章为作者独立观点,不代表金鑫优配-口碑最好的配资平台|我国合法的配资平台观点